Mostrar mensagens com a etiqueta crise financeira. Mostrar todas as mensagens

domingo, 10 de junho de 2012

E a seguir ao S de GIPSI é...?

Os líderes europeus parecem fazer questões de respeitar as premonições dos ditos mercados.
A Espanha, por mais que diga que não Mariano Rajoy, caiu nas garras do resgate.

Um modelo um pouco mais desenvolvido - um empréstimo só para a banca que ninguém sabe nem garante que fique por aí, uma vez que ninguém sabe se a decisão de pedir apoio financeiro vai reabrir os mercados financeiros que estavam quase a fechar-se para Espanha.

Mas claro que o modelo de apoio - um empréstimo que pode chegar aos cem mil milhões de euros - vai envolver condições políticas adicionais a Espanha. Nem fazia sentido que fosse de outra forma. As políticas podem não ser as mesmas - até porque muitas delas já estão consagradas nos objectivos para o défice público - mas alguma condicionalidade terá de ser aplicada.

A alternativa á ausência de nova condicionalidade é a revisão dos programas aplicados à Grécia, Irlanda e Portugal. O que não parece, ainda, politicamente viável.

Quanto mais tempo passa mais claro se torna que a Europa teve um problema com a sua banca que não quis resolver nem assumir como o fizeram o Reino Unido e os Estados Unidos. Mesmo Portugal.

E ainda não é desta vez que a Zona Euro consegue resolver de vez o problema em que se enredou. Para já só comprou tempo até ao próximo domingo, o dia das eleições gregas.

Notas finais:
A declaração do Eurogrupo sobre Espanha onde se explicita a condicionalidade e se afirma que será o Estado espanhol que assumirá a responsabilidade pelo pagamento do empréstimo - ou seja, os contribuintes espanhóis.

Para quem se quiser debruçar sobre a situação do sistema financeiro espanhol pode ler o relatório publicado pelo FMI

terça-feira, 21 de fevereiro de 2012

Capitalismo, crise no euro e Marx

Depois de ter lido isto no FT que a Grécia pode precisar de um terceiro empréstimo, fui parar ao debate sobre a crise no capitalismo.
Can Marx save capitalism? , é muito interessante. Com Robin Blackburn da 'New Left Review' e Jason Barker realizador do documentário 'Marx Reloaded':

quarta-feira, 25 de janeiro de 2012

Um vírus chamado crise do euro

Ou como os economistas e políticos da Zona Euro e do FMI não perceberam em que crise a Europa estava envolvida.

A ver no relatório actualizado  do FMI sobre Estabilidade Financeira.

Este gráfico é especialmente interessante por transmitir a imagem da rapidez do contágio. 
Em finais de 2011, como sublinha o FMI mais de dois terços dos títulos de dívida soberana da Zona Euro estava com 'spreads' superiores a 200 pontos base nos CDS (Credit Default Swaps). No primeiro trimestre 2010 apenas 5% da dívida soberana - ou seja, apenas a Grécia - estava no intervalo dos 200 a 400 pontos base.

O problema em que está hoje a Grécia é também (ou especialmente) uma questão sobre a incapacidade de diagnosticar a crise que na altura começou.

sábado, 12 de novembro de 2011

A banca e a suposta fúria de nacionalizar

A propósito das queixas dos bancos à Comissão Europeia sobre a legislação que reforça os mecanismos preventivos da supervisão e os processos de resolução de uma instituição financeira em dificuldades, assim como as criticas à proposta de diploma que vai regulamentar a entrada do Estado no capital dos bancos que não conseguirem outras alternativas de recapitalização vale a pena ler e recordar:

1. A revisão da legislação faz parte dos objectivos que o Estado português tem de cumprir até finais de Novembro e tem de ser feita mediante consulta da Comissão Europeia, do BCE e FMI, conforme se pode ler no documento relativo à primeira avaliação do Plano de Ajustamento Económico e Financeiro (é um benchmark estrutural) e aqui citado:
"(...) 6 Amend relevant legislation in consultation with the EC, the ECB and the IMF to strengthen the  early intervention framework, introduce a regime for restructuring of banks as a going concern under official control and strengthen deposit insurance framework.".

2. Vale a pena ler o que escreveu hoje Ricardo Reis no Expresso (não disponível online para não assinates). Gostaria também de o ter escrito também depois do que escrevi aqui no Negócios. 

3. Vale a pena recordar o que se passou, por exemplo no Reino Unido em matéria de intervenção do Estado na banca. Foi criada a UK Financial Investment com o último relatório sobre a matéria aqui. O Royal Bank of Scotland ainda tem como maior accionista o Reino Unido (67% dos direitos de voto) há controvérsias bem recentes sobre o pagamento de bónus. No Lloyds tem 41%. A intervenção foi bastante violenta como se lembram com substituição de gestores - o que não me parece justificar-se em Portugal. 


Obviamente que os ingleses não quiseram nacionalizar bancos. Nem em Portugal se quer. Como diz Ricardo Reis no seu artigo, a proposta de lei para a recapitalização dos bancos está aliás desenhada para incentivar os bancos a tirarem o Estado do capital o mais depressa possível. 

quinta-feira, 15 de setembro de 2011

A TSU e o FMI

A posição do FMI sobre a descida da TSU cria riscos adicionais à execução do plano de ajustamento que são necessários.
É isso mesmo que escrevo em A TSU e o FMI.
Vale ainda pena lei o que escreveu já
Miguel Frasquilho: A propósito da descida prevista da TSU
Mais incisivo João Galamba: Admirável mundo novo

quinta-feira, 11 de agosto de 2011

Mais uma reunião - Sarkozy Merkel

A chanceler alemã vai reunir-se com o presidente francês na sexta-feira  para melhorarem o combate à crise.

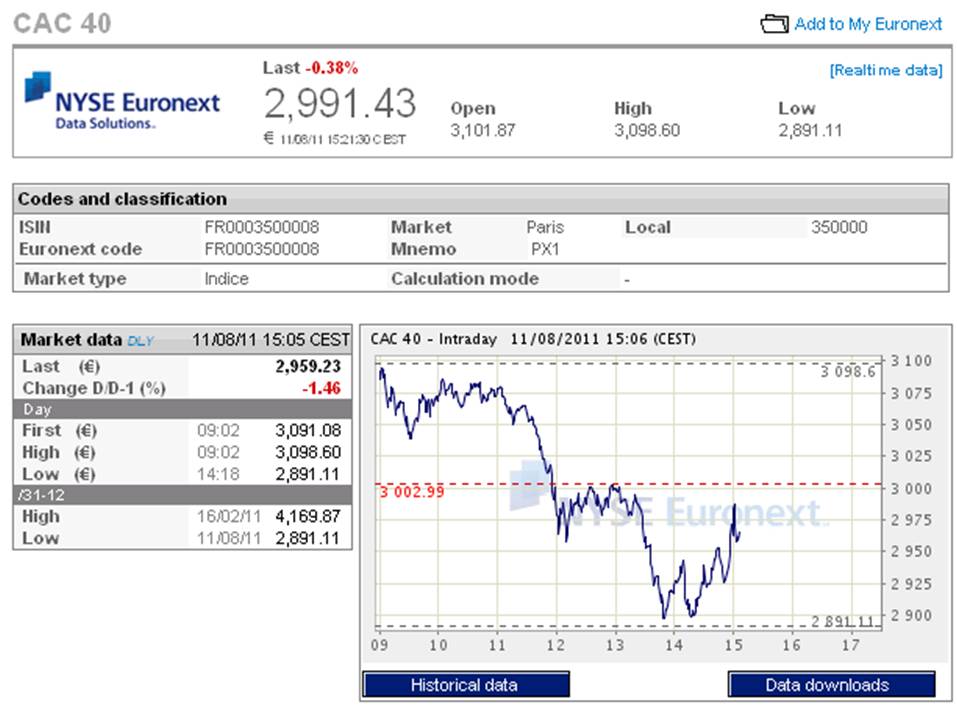
Este foi o dia difícil da Société Genérale:

Fonte: Euronext


A loucura financeira

O regresso da loucura financeira sem que ninguém ainda saiba exactamente o que se está a passar.
O epicentro está a ser, desde ontem, a França, com os seus bancos arrastados para quedas históricas. Oficialmente tudo por causa de rumores que um dos principais alvos, a Société Générale desmente - entre eles uma notícia publicada domingo e desmentida ontem

A única informação com fonte está a ser dada pela Reuters: um banco asiático cortou a linha de crédito à banca francesa. Em Portugal os bancos estão igualmente a ser arrastados.

O principal índice bolsista francês (ver Euronext) está com uma volatilidade impressionante:


Outros acontecimentos do dia:
» BCE está a  intervir "de forma agressiva" no mercado secundário de obrigações de dívida pública pelo quinto dia consecutivo desde que no domingo anunciou que voltaria ao mercado;
» mercado cambial agitado - rumores de intervenção fizeram cair o iene e rumores de que a Suíça iria indexar a sua moeda ao euro estiveram a fazer cair o franco suíço. Faz hoje oito dias que o Japão interveio no mercado, e a Suíça, depois de ter anunciado a semana passada a descida da sua taxa de juro para zer e o aumento da oferta de moeda, voltou a reforçar ontem a vertente da expansão monetária.

Oficialmente, claro, ninguém fala. 
Claro que já há quem veja muitas semelhanças com o que se passou com a Lehman em 2008.

terça-feira, 9 de agosto de 2011

O mapa da dívida, do Economist

Carregar no link para ir ao site.

Um mapa que mostra bem como o o mundo está desequlibrado - os "pobres" poupam e os "ricos" gastam. E Portugal não está entre os mais endividados.

A nova fase da crise do euro - com a Itália a entrar também no olho do furacão - e a redução do rating do EUA - de AAA para AA+ - obriga, espero, os grandes países a enfrentarem a realidade.  Já não é só Portugal, Irlanda e Grécia - o menor dos problemas dos países ricos. O mundo virou todo PIG.

segunda-feira, 30 de maio de 2011

A Grécia (quase) sem soberania

Foi a manchete de hoje do Financial Times:
Greece set for severe bail-out conditions

European leaders are negotiating a deal that would lead to unprecedented outside intervention in the Greek economy, including international involvement in tax collection.


Um sério aviso a Portugal. O acordo assinado com a União Europeia e o FMI é mesmo para cumprir.
A saída do euro é a alternativa.

domingo, 29 de maio de 2011

Ooops...Afinal não é só a Grécia que revê contas públicas

Encontrado no Alphaville uma análise do BCE Fiscal Data Revisions in Europe  a revelar que, embora a Grécia tenha ultrapassado bastante a média, não é caso único na revisão em alta dos défices públicos. E que esta revisão não é um atributo dos pequenos países nem dos ditos periféricos e que está correlacionado com os períodos eleitorais, de crise económica e ainda com as alterações metodológicas do Eurostat.

Aqui está um dos quadros:

terça-feira, 26 de abril de 2011

Teixeira dos Santos e José Sócrates

Sobre a manchete deste sábado do Expresso "Sócrates e Teixeira dos Santos em rutura total" vale a pena revisitar o minuto a minuto do dia em que foi anunciado o pedido de ajuda.

O ministro das Finanças, consciente do risco que Portugal estava a correr e depois de ter tentado por todos os meios convencer o primeiro-ministro, precipitou o pedido de ajuda externa.

Depois de o ministro das Finanças ter dito, em resposta à questão sobre o pedido de ajuda externa: "(...)entendo que é necessário recorrer aos mecanismos de financiamento disponíveis no quadro europeu em termos adequados à atual situação política", õu demitia o ministro - provocando um terramoto brutal - ou pedia ajuda como o fez.

O ministro das Finanças fez o que tinha de fazer face aos riscos a que Portugal estava a ser exposto pela não decisão do primeiro-ministro. E o país deve estar-lhe agradecido por isso.

O PS, pelo menos uma parte, já se percebeu que não está agradecido. Nem agradecido pelo que Teixeira dos Santos fez nesse dia 6 de Abril, nem pelo que tentou fazer há quase mais de um ano para evitar que Portugal acabasse a pedir assistência financeira.

O que alguns socialistas têm dito sobre a ausência de Teixeira dos Santos das listas de deputados do PS é, no mínimo lamentável. As excepções são Ana Gomes e Edite Estrela.

As democracias não vivem sem partidos. Por isso mesmo os patidos, naquilo em que se transformaram, constituem hoje o maior risco para as democracias - nao apenas em Portugal, claro.

Em linguagem de economistas, a sua função objectivo - conquistar e manter o poder - parece ter ficado sem restrições activas - como por exemplo conquistar o poder desde que não se prejudique os cidadãos do país.

quinta-feira, 7 de abril de 2011

E Portugal pediu ajuda

No dia 6 de Abril de 2011, Portugal pede ajuda financeira à União Europeia. E assim sai dos mercados financeiros - deixa de se financiar no mercado e passa a financiar-se directamente junto da UE/FMI.

Uma ajuda que se tornou inevitável, ditada pela velocidade com que subiram as taxas de juro e desceram os 'ratings' da República desde que o Governo se demitiu na sequência do chumbo do chamado PEC IV.
Um pedido que José Sócrates concretiza contra a sua vontade.

Desde o início da semana assistimos a entrevistas de banqueiros à TVI afirmando em praça pública o que nunca imaginaríamos possíveis.
O presidnete do BCP foi o primeiro a dizer que Portugal devia pedir ajuda já. Seguiu-se o banqueiro dos banqueiros, Ricardo Salgado na terça-feira, afirmando exactamente o memso: Portugal tem de pedir ajuda.

Foram (as entrevistas dos banqueiros), e são, reveladoras da resistência do primeiro-ministro em pedir apoio financeiro à UE, fazendo o país correr um risco de colapso que nos custaria bastante caro.

E todo o calendário de dia 6 de Abril revela bem até que ponto o primeiro-ministro estava disposto a ir na sua recusa em pedir ajuda:

18:00 - O processo de pedido de ajuda começa com a entrevista do ministro das Finanças dada por escrito, e que é publicada praticamente à hora a que chegou ao mail. O objectivo era comentar o leilão de Bilhetes do Tesouro que deu um sinal dramático de encerramento dos mercados para Portugal. Eis que quando questionado sobre o pedido de ajuda responde:
"Perante esta difícil situação, que podia ter sido evitada, entendo que é necessário recorrer aos mecanismos de financiamento disponíveis no quadro europeu em termos adequados à actual situação política. Tal exigirá, também, o envolvimento e o comprometimento das principais forças e instituições políticas nacionais".

19:00 - Sabe-se que o primeiro-ministro vai fazer uma comunicação ao país às 20:30

Poucos minutos depois das 19:00 a Comissão Europeia dizia que ainda não tinha recebido um pedido de ajuda de Portugal

Quase às 20 horas sabe-se que foi convocado um Conselho de Ministros extraordinário.

Pouco depois das 20:30 o primeiro-ministro anuncia que pediu ajuda externa.

21:00 em Lisboa, 22:00 em Bruxelas, a Comissão Europeia revela em comunicado que o primeiro-ministro José Sócrates informou o presidente da Comissão que vai pedir ajuda.

Tudo correrá bem - e provavelmente melhor do que esperamos neste momento - se os partidos do arco da governação actuarem responsavelmente. Têm de assumir compromissos em plena campanha eleitoral.
Será a credibilidade desses compromissos que evitará medidas ainda mais duras de austeridade. Quanto mais for a capacidade de os partidos se entenderem, de cooperarem, menos será o aperto do nosso cinto.

Vamos ter de reduzir o nosso nível de vida, mas poderemos fazê-lo à bruta ou mais lentamente - tudo depende dos nossos líderes políticos.

domingo, 6 de março de 2011

As razões do BCE para subir os juros

O BCE apanhou toda a agente de surpresa ao anunciar uma subida da taxa de juro já em Abril.

No Negócios (edição impressa) recorda-se o erro que cometeu em Junho de 2008, quando anunciou a subida das taxas - que concretizou -, sendo depois obrigado a descê-las com grande rapidez após a falência da Lehman Brother's. O editorial é exactamente sobre esse tema.

Uma das principais razões para esta inesperada antecipação do BCE - com efeitos muito negativos para Portugal - é política de politics e não de policy: pressionar os líderes europeus do euro, que se vão reunir na sexta-feira dia 11 de Março, a assumirem a resolução do problema de liquidez e até de solvência de bancos - como os irlandeses - e dos países.

Vale a pena ler Wolfgang Munchau que sistematiza as razões de policy e as razões de politics - também elas relacionadas com a política monetária.
O BCE não pode continuar a manter a soro alguns países - entre eles Portugal - e alguns bancos - os irlandeses.

domingo, 12 de dezembro de 2010

A Europa incerta

Amanhã o Observatório da Imprensa organiza um seminário para jonalistas subordinado ao tema "Portugal e a Europa: a próxima década".

Os problemas que a Europa enfrenta são o mais importante tema dos dias de hoje pelos efeitos que podem ter nas nossas vidas. Receio que não tenhamos ainda tomado consciência da dimensão do problema que poderemos ter de enfrentar.  A Europa está no meio de uma ponte a cair, como escrevi aqui.

Vale ainda a pena ler o comentário de f. ao post Euro-discordâncias e que aqui deixo, agradecendo, uma parte:
(...)O problema que para mim assume proporções cada vez maiores não é porém europeu. É a segunda fase da crise que ora se avizinha. Que foi uma crise financeira global de dívida privada. E que por causa da subsequente «nacionalização» de muitos incumprimentos privados ameaça tornar-se numa crise financeira global de dívida pública.


Seria muito triste ver a UE incapaz de resolver internamente a dificuldade da distribuição desigual dos saldos nacionais de poupança e de endividamento perante a ameaça duma segunda crise financeira global.

É nestas circunstâncias que se põe a questão de saber se há uma solução para Portugal no contexto duma união monetária. De saber se há uma solução simples para Portugal abandonar o acordo actual e enveredar por um novo curso sem perda de soberania económica e financeira (e política, também) e sem custos económicos proibitivos. (...)"

segunda-feira, 6 de dezembro de 2010

Euro-discordâncias

E-bonds would end the crisis é o título do artigo, no Financial Times, escrito por Jean-Claude Juncker - primeiro-ministro do Luxemburgo e presidente do Eurogrupo - e Giulio Tremonti - ministro das Finanças italiano.

Claro que os países financeiramente disciplinados já disseram "não" à ideia de fazer emissões de Eurobonds ou Obrigações Europeias, reagindo de maneiras diferentes à entrada da reunião dos ministros das Finanças do Euro que está a decorrer hoje.
“We’ve come here to decide what we prepared Sunday a week ago. We don’t need to have new debates every week. I think we’ve prepared the necessary decisions.” - a reacção do ministro das Finanças Wolfgang Schaeuble reportada pela Bloomberg
 “Countries committed to economic discipline that do the hard work and maintain stability” shouldn’t be forced to subsidize the fiscally weak, assim disse o ministro das Finanças austríaco  Josef Proell , refectindo bem o que pensam os países financeiramente disciplinados sobre a ideia das emissões de dívida europeia. 

Vale a pena ler este artigo da Bloomberg

Estamos perante um problema que vai assumindo proporções cada vez maiores:
  • O BCE não quer continuar a comprar dívida e apenas concordou em continuar a fazê-lo numa decisão que não mereceu unanimidade- durante a semana passada comprou 1965 milhões de euros que garante estar a esterelizar .
  • A Alemanha não quer reforçar o Fundo Europeu de Estabilização Financeira (FEEF) nem quer avançar para uma medida mais estrutural como a emissão de Obrigações Europeias;
  • Estes países endividados, por razões diferentes, como a Grécia, Irlanda, Portugal, Espanha e Itália - os GIPSI - a que os analistas vão juntando outros como a Bélgica, quanto mais medidas de austeridade aplicam mais reforçam a perspectiva de que não serão capazes de satisfazer os compromissos com a dívida, no mínimo a de curto prazo, devido aos efeitos recessivos das medidas. 
  • Toda a gente sabe que o FEEF chegará para Portugal mas já não chega para Espanha.
A União Europeia - e não apenas o euro - vive um dos mais preocupantes momentos da sua história.

domingo, 5 de dezembro de 2010

Irlanda e Islância, quem paga a crise faz diferença

A Islândia está a recuperar
A Irlanda vai afundar-se
Economicamente falando, obviamente.
Parece haver uma grande diferença nos efeitos de quem paga a crise.
A Islândia provocou a revolta do mundo - sim estou a exagerar - por ter colocado o fardo do lado dos accionistas e obrigacionistas dos bancos e hoje está a recuperar (é verdade que tem também moeda própria).
A Irlanda resolveu tomar as dores das asneiras dos seus bancos e chegou ao ponto que conhecemos.

Vale a pena ler o que escreve a Bloomberg:
Iceland Bankruptcy-to-Rebound Reveals Models Ireland Won't Take

sexta-feira, 19 de novembro de 2010

Argentina

Nos últimos dias tenho pensado muito a Argentina.
Tenho de estudar melhor o que aconteceu à Argentina quando acabou com a ligação ao dólar um por um.